아마존의 설비투자는 왜 번 현금을 넘어섰을까?
AMAZON COM INC(AMZN) · 2026년 7월 31일까지 나온 공시 기준
현금보다 많이 쓴 상반기
아마존이 2026년 상반기에 서버와 데이터센터, 물류센터처럼 오래 쓸 설비를 사는 데 쓴 돈은 같은 반기에 본업에서 들어온 현금보다 많았어요. 이렇게 사들인 설비 금액을 장부에서는 유형자산 취득이라고 부르고, 흔히 설비투자라고 해요. 본업 현금은 영업활동 현금흐름이라는 줄에 잡히며, 물건과 서비스를 팔고 비용을 치른 뒤 회사로 들어온 현금을 뜻해요.1
본업 현금이 설비 구입액보다 많았던 회계연도에도 두 금액의 차이는 줄어들고 있었어요. 영업활동 현금흐름에서 설비 구입액을 뺀 금액은 FY2024에 329억 달러였어요. FY2025에는 같은 금액이 77억 달러로 작아졌어요.23
세 부문과 고정비 구조
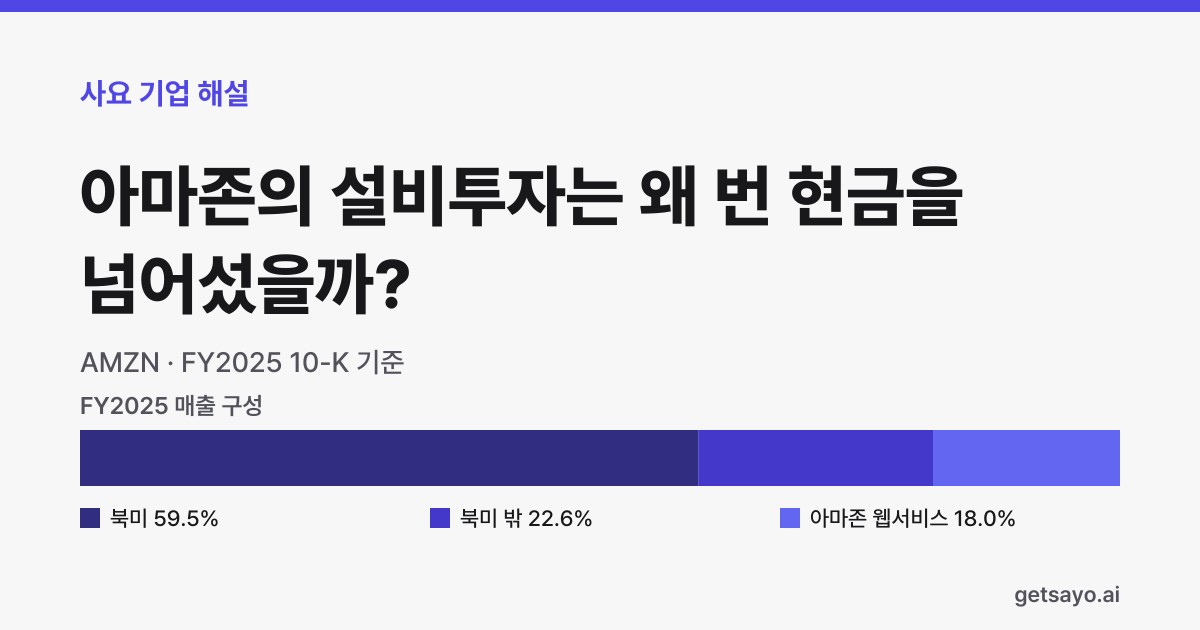
아마존의 사업은 북미 사업인 North America, 해외 사업인 International, 클라우드 사업인 AWS의 세 부문으로 나뉘어요. FY2025 매출은 North America가 4,263억 달러, International이 1,619억 달러, AWS 부문이 1,287억 달러였어요. 연결 매출에서 AWS 부문이 차지하는 비중은 18.0%였고, 매출만 보면 AWS 부문이 세 부문 가운데 가장 작아요. 2025년 12월 연차보고서에서 세 부문 사이에는 서로 주고받는 내부 매출이 없었고, 그래서 부문 매출을 더하면 조정 없이 연결 매출과 같아요.3
이익을 보면 부문 사이의 무게가 매출과 달라요. FY2022에는 North America가 2,847백만 달러, International이 7,746백만 달러의 영업손실을 내서 두 소매 부문이 함께 적자였어요. 같은 해 AWS 부문 영업이익은 22,841백만 달러로, 연결 영업이익 12,248백만 달러보다 컸어요. 그 뒤 FY2025에는 AWS 부문 영업이익이 456억 달러, North America 영업이익이 296억 달러였어요.345
비용은 두 갈래로 나뉘어요. 판매량을 따라 움직이는 변동비에는 AWS 운영 비용, 운송비, 결제 처리 비용, 상품 원가가 들어가요. 설비를 갖추는 데 드는 고정비에는 기술 인프라를 세워 운영하는 비용과 물류망을 새로 깔고 다듬는 비용이 속해요. 2025년 12월 연차보고서에서 고정비 크기를 정하는 요인은 판매량이 아니라 설비 용량을 확보하는 시점과 새 지역·상품군으로 넓히는 시점이었어요.36
부문별 매출 (단위: 억 달러, 공시 백만 달러 값을 반올림) 23
| 항목 | FY2024 | FY2025 | FY2025 비중 |
|---|---|---|---|
| 북미 (North America) | 3,875 | 4,263 | 59.5% |
| 북미 밖 (International) | 1,429 | 1,619 | 22.6% |
| 아마존 웹서비스 (AWS) | 1,076 | 1,287 | 18.0% |
| 총매출 | 6,380 | 7,169 |
먼저 답부터
아마존 설비투자가 올해 상반기 번 현금을 앞지른 것은 설비 구입이 영업현금보다 빠르게 늘어 온 흐름이 반기에도 이어진 결과이고, 새 설비가 가장 많이 쌓인 AWS는 지난 연차보고서까지 매출과 영업이익이 함께 컸어요.
아마존이 설비를 사는 데 쓴 돈은 영업활동 현금흐름보다 가파르게 커졌고, 두 금액이 커지는 속도의 차이가 쌓여 설비 지출이 본업 현금보다 많아졌어요. 새로 더해진 설비 가운데 큰 몫은 클라우드 사업인 AWS 부문 자산으로 잡혔고, AWS 부문은 그 설비를 쌓는 동안 매출과 영업이익을 나란히 키웠어요. 이익을 내는 사업에 용량을 더하는 지출이 본업 현금보다 빨리 불어난 것이 설비투자가 현금을 넘어선 이유예요.23
AWS로 몰린 설비 순증
새 설비가 AWS 부문으로 쏠려 잡히는 것은 아마존이 설비와 비용을 부문에 나누는 방식에서 나와요. 아마존은 2023년 12월과 2025년 12월에 끝난 회계연도에 인프라 비용 대부분을 사용량에 맞춰 AWS 부문에 배분했어요. 세 부문이 함께 쓰는 공용 설비도 사용량을 기준으로 나뉘고 그 대부분이 기술 인프라를 둔 시설이어서, 데이터센터에 들어간 돈의 큰 몫이 AWS 부문 설비로 잡혀요. FY2024 유형자산을 종류별로 보면 서버·네트워크 장비가 113,156백만 달러로, 같은 해 중장비 52,228백만 달러와 기타 설비 53,509백만 달러보다 컸어요.356
유형자산 순증은 한 해 동안 각 부문에 새로 더해진 설비 금액이에요. FY2025 연결 유형자산 순증 142,352백만 달러 가운데 AWS 부문 몫은 96,496백만 달러였고, North America 몫은 35,919백만 달러, 본사 몫인 Corporate는 2,320백만 달러였어요. 같은 해 연결 매출 대비 AWS 부문 매출 비중은 18.0%로 세 부문 가운데 가장 작았지만, 새로 더해진 설비에서는 AWS 부문이 North America보다 큰 몫을 받았어요.3
2021년 12월부터 2025년 12월까지 유형자산 순증에서 AWS 몫이 차지하는 비중은 해마다 커졌어요. 출발점인 FY2021에는 AWS 부문 몫이 22,047백만 달러로, North America 몫 37,397백만 달러보다 작았어요. FY2022는 연결 순증이 60,836백만 달러로 FY2021의 72,325백만 달러보다 작았던 해였는데도, AWS 부문 몫은 27,755백만 달러로 커져 North America 몫 23,682백만 달러를 앞질렀어요. FY2024에도 AWS 부문 몫은 53,267백만 달러로 North America 몫 24,348백만 달러보다 컸고, 이 순서는 FY2025까지 바뀌지 않았어요.23456
AWS 부문으로 잡힌 새 설비는 비용 성격으로 보면 고정비 쪽에 들어가요. 2021년 12월과 2025년 12월에 끝난 회계연도 모두 아마존의 비용 구분에서 AWS 운영 비용은 판매량을 따라 움직이는 변동비였고, 기술 인프라를 짓고 돌리는 비용은 고정비였어요. 고객이 서버를 쓰는 만큼 드는 운영 비용과 달리, 데이터센터와 서버를 짓고 돌리는 돈은 고객 사용량에 따라 바로 움직이지 않는 고정비예요.36
함께 커진 AWS 매출과 영업이익
AWS 부문 매출은 FY2025에 1,287억 달러로, FY2024의 1,076억 달러보다 컸어요. 전년 대비 증가율은 19.7%로, 같은 해 연결 매출 증가율 12.4%보다 높았어요. 영업이익도 매출과 같은 방향으로 움직여서, AWS 부문 영업이익은 FY2024에 398억 달러였고 FY2025에는 456억 달러였어요. FY2025 매출 대비 영업이익률은 AWS 부문이 35.4%로, North America 6.9%와 전사 11.2%보다 높았어요.23
2021년 12월부터 2025년 12월까지 아마존 매출이 불어난 몫은 대부분 광고와 구독, 셀러 수수료, 그리고 AWS에서 나왔어요. 이 가운데 AWS 부문 매출은 FY2021의 62,202백만 달러에서 출발해 FY2025에는 128,725백만 달러에 이르렀어요. 같은 기간 유형자산 순증에서 AWS가 차지한 비중도 해마다 커졌어요. 매출을 키운 사업과 새 설비를 받은 사업은 같은 AWS였어요.356
아마존은 2023년 12월과 2025년 12월에 인프라 비용 대부분을 사용량에 따라 AWS 부문에 나눠 잡았어요. 그래서 AWS 부문 영업이익은 데이터센터와 서버를 돌리는 비용을 먼저 떼고 남은 이익이에요. AWS 부문 몫 유형자산 순증은 FY2023에 24,843백만 달러였고, FY2025에는 96,496백만 달러로 잡혔어요. 같은 기간 FY2023에 24,631백만 달러였던 AWS 부문 영업이익은 FY2025에 45,606백만 달러가 됐고, 설비를 빠르게 쌓은 해들에도 이익은 함께 커졌어요.35
AWS 부문은 매출 규모로는 회사 안에서 작은 쪽이지만, 영업이익은 North America보다 많았어요. 연결 영업이익 79,975백만 달러를 낸 FY2025에 AWS 부문 몫은 45,606백만 달러였고, North America 몫은 29,619백만 달러였어요. 이 순서는 새 설비가 AWS로 몰리기 전에도 같았어요. FY2021에도 연결 영업이익 24,879백만 달러 가운데 AWS 부문 몫 18,532백만 달러가 North America 몫 7,271백만 달러보다 컸어요.36
부문별 영업이익 (단위: 억 달러, 음수는 손실. International 부문 줄은 이 표에서 뺐고, 합계에는 들어 있어요) 23
| 항목 | FY2024 | FY2025 |
|---|---|---|
| 북미 (North America) | 250 | 296 |
| 아마존 웹서비스 (AWS) | 398 | 456 |
| 영업이익 합계 (International 포함) | 686 | 800 |
장기 계약으로 묶인 AWS 수요
AWS 설비는 고객이 써야 매출이 돼요. 2026년 6월 30일 기준으로 주로 AWS와 관련된 고객 계약 가운데 원계약 기간이 긴 계약에는, 고객과 약속은 맺었지만 매출로 잡히기 전인 금액이 쌓여 있었어요. 이렇게 쌓인 금액을 미인식 약정이라고 해요. 새로 짓는 데이터센터와 서버를 쓸 수요 가운데 일부는 이렇게 장기 계약으로 먼저 묶여 있었어요.1
2026년 7월 분기보고서에 따르면 미인식 약정이 언제 얼마만큼 매출로 바뀌는지는 고객 사용량과 아마존의 계약 이행이 정해요. 매출이 잡히는 기간은 원계약 기간과 약정을 넘어서까지 이어지기도 해요. 같은 반기에 아마존은 인공지능 기업 고객들과 맺은 다년 약정을 넓혔고, 그 약정에는 AWS 칩 성능에 관한 계약상 의무가 들어 있었어요. 약속한 칩 성능을 내려면 그 칩을 돌릴 서버와 데이터센터가 먼저 갖춰져 있어야 해요.1
장기 계약 때문에 AWS 가격은 내려갔어요. 아마존은 FY2022부터 AWS 가격이 내려간 까닭을 장기 고객 계약으로 돌렸고, 2026년 7월 분기보고서에서도 사용량 증가 효과 일부를 장기 계약에 따른 가격 변동이 상쇄했다고 봤어요. 그런데도 AWS 부문 매출은 FY2022의 80,096백만 달러, FY2023의 90,757백만 달러, FY2024의 107,556백만 달러를 거쳐 FY2025에 128,725백만 달러로 커졌어요. 값이 내려간 가운데 매출이 커졌으니 매출을 키운 것은 고객이 쓰는 양이었고, 그 양을 받아 내는 것은 데이터센터와 서버예요.12345
이익에 먼저 잡히는 감가상각 부담
설비투자로 나간 현금은 설비를 산 해에 한꺼번에 빠져나가지만, 손익계산서에서는 같은 돈이 여러 해에 나뉘어 비용이 돼요. 이렇게 설비 값을 쓰는 기간에 나눠 해마다 떼는 비용을 감가상각비라고 해요. FY2025 유형자산 감가상각비는 41,860백만 달러로 FY2024의 32,067백만 달러보다 컸어요. 무형자산 상각까지 담은 감가상각·상각 총액도 FY2024의 52,795백만 달러에서 FY2025에 65,756백만 달러로 커졌어요.23
내용연수는 설비를 쓸 수 있다고 보는 기간이에요. 내용연수가 짧은 서버는 같은 값을 더 짧은 기간에 나눠 비용으로 넘겨요. 아마존은 앞서 거듭 늘렸던 서버 내용연수 가운데 일부를 2025년 1월에 되돌려 다시 짧게 잡았고, 그 사유로 인공지능·기계학습 기술이 발전하는 속도를 들었어요.23
2021년 12월부터 2025년 12월까지 매출에서 기술·인프라 비용이 차지하는 몫은 커졌고, 판매·마케팅과 일반관리 비용의 몫은 작아졌어요. FY2025 Technology 비용은 1,085억 달러로 FY2024의 885억 달러보다 컸고, 총매출 대비 Technology 비율은 15.1%였어요. 기술·인프라비 증가율은 전년 대비 22.6%로 잡혔어요. 기술 인프라를 짓고 돌리는 비용은 고정비라서, 판매량이 아니라 설비 용량을 확보하는 시점과 새 지역·상품군으로 넓히는 시점이 그 크기를 정해요.23456
2025년 12월에 끝난 회계연도에는 감원 계획에 따른 퇴직금 추정액도 Technology and infrastructure, Fulfillment, Sales and marketing 비용 줄에 주로 기록됐어요. 그런 비용을 안은 FY2025에 연결 영업이익은 800억 달러로 전년 대비 16.6% 늘어, 연결 매출 증가율 12.4%보다 빠르게 커졌어요. 감가상각비와 기술·인프라 비용이 함께 커진 해였지만 연결 영업이익은 줄지 않았어요.23
가장 센 반론
설비에 쓰는 돈이 커지면서, 아마존이 밖에서 끌어온 돈과 앞으로 치러야 할 약정도 함께 쌓였어요. FY2025 영업활동 현금흐름은 139,514백만 달러였고, 유형자산 취득은 -131,819백만 달러로 잡혔어요. 같은 해 투자활동 현금흐름은 -142,545백만 달러로, 영업활동 현금흐름보다 컸어요.3
재무활동 현금흐름은 FY2024에 -11,812백만 달러로 돈이 밖으로 나간 쪽이었어요. FY2025에는 이 줄이 9,661백만 달러로 돈이 밖에서 들어온 쪽이었어요. 그해 장기차입 상환은 -5,021백만 달러, 금융리스 원금상환은 -1,557백만 달러였어요.23
2026년 상반기에 아마존은 장기차입으로 돈을 새로 빌렸고, 인수와 비상장 기업 투자에도 현금을 썼어요. 빌린 돈은 미국 달러와 유로, 스위스프랑, 캐나다달러로 나뉘어 들어왔고, 2026년 6월 30일 뒤에도 추가 발행이 있었어요. 그 반기 동안 현금과 현금성자산, 제한현금을 합친 잔액은 줄었어요. 개시일이 오지 않은 리스 계약 금액인 미개시 리스 약정도 2023년 12월에 끝난 회계연도 말 금액부터 2026년 6월 30일까지 계속 커졌어요.1235
같은 2026년 상반기에 아마존은 자사주를 사들이지 않았고, 매입 프로그램에 남은 한도도 그대로 뒀어요. 2021년 12월부터 2025년 12월까지 끝난 회계연도 가운데 자기주식을 사들인 해는 FY2022뿐이었고, FY2023 이후로 매입이 없던 흐름이 이 반기까지 이어졌어요. 번 현금은 주주에게 돌려주는 대신 설비로 들어갔어요.123456
재무활동 현금흐름이 들어온 쪽으로 바뀐 FY2025에 영업활동 현금흐름도 전년 대비 20.4% 늘었고, AWS 부문 영업이익은 FY2024의 39,834백만 달러보다 큰 45,606백만 달러였어요. 2026년 7월 분기보고서에 담긴 반기에도 AWS 매출 증가율은 연결 매출 증가율을 크게 웃돌았고, 매출 구성에서 AWS 비중이 한 번 더 올라갔어요. 차입과 약정으로 생긴 부담은 본업 현금이 줄어서 생긴 것이 아니에요. 본업 현금과 AWS 이익이 함께 커지는 가운데 설비 구입이 그보다 빨리 커져서 생긴 부담이에요.123
현금 흐름 (단위: 억 달러, 음수는 회사 밖으로 나간 돈) 23
| 항목 | FY2024 | FY2025 |
|---|---|---|
| 영업활동으로 들어온 현금 | 1,159 | 1,395 |
| 설비투자 (유형자산 취득) | -830 | -1,318 |
| 남은 현금 (영업현금흐름에서 설비투자를 뺀 값) | 329 | 77 |
그래서 답은
아마존이 번 현금보다 많은 돈을 설비에 쓴 까닭은 주로 AWS 데이터센터와 서버로 들어간 설비 구입이 영업활동 현금흐름보다 가파른 속도로 불어났기 때문이에요. FY2025에 유형자산 취득은 전년 대비 58.8% 늘었고, 영업활동 현금흐름은 전년 대비 20.4% 느는 데 그쳤어요. 영업활동 현금흐름에서 유형자산 취득을 뺀 금액은 FY2024에 329억 달러였고, FY2025에는 77억 달러로 작아졌어요.23
FY2021에는 유형자산 취득이 -61,053백만 달러로 영업활동 현금흐름 46,327백만 달러보다 컸어요. 그해 새로 더해진 설비는 North America 몫이 37,397백만 달러로 AWS 부문 몫 22,047백만 달러보다 많았어요. FY2025에는 이 순서가 뒤집혀 AWS 부문 몫이 96,496백만 달러, North America 몫이 35,919백만 달러였어요. 같은 설비 지출이라도 FY2021과 달리 FY2025에 새 설비를 가장 많이 받은 곳은 AWS 부문이었어요.36
그 AWS 부문은 FY2025에 매출이 전년 대비 19.7% 늘었고, 영업이익은 456억 달러로 FY2024의 398억 달러보다 컸어요. 2026년 7월 분기보고서에 담긴 반기에도 AWS 매출 증가율은 연결 매출 증가율보다 높았고, 매출 구성에서 AWS가 차지하는 몫도 커졌어요. 번 현금을 웃돈 아마존의 설비 지출은 매출과 영업이익이 같이 커 온 AWS 사업의 설비 용량을 늘리는 데 쓰인 돈이에요.123
이 관점이 틀렸다고 알 수 있는 신호
AWS 설비가 이익으로 돌아오는지는 분기 서류의 AWS 부문 줄에 드러나요. 아마존의 다음 분기보고서에서 AWS 부문 매출 줄과 영업이익 줄이 모두 전년 같은 기간보다 작은 값으로 적혀 나오고 유형자산 취득 줄이 영업활동 현금흐름 줄보다 큰 값으로 적혀 나온다면 관점이 틀렸다는 신호예요.3
앞으로 나올 연차보고서에서 유형자산 감가상각비 줄은 전년보다 큰 값으로 적히고 AWS 부문 영업이익 줄은 FY2025의 45,606백만 달러보다 작은 값으로 적혀 나온다면 관점이 틀렸다는 신호예요. AWS 부문 몫 유형자산 순증은 FY2025에 96,496백만 달러였어요. 이후 나올 연차보고서에서 이 순증 줄이 그보다 큰 값으로 적히는데 AWS 부문 매출 줄이 FY2025의 128,725백만 달러보다 작은 값으로 적혀 나온다면 관점이 틀렸다는 신호예요.3
이 관점이 맞다면 주가는
이 관점이 맞다면 주가는 움직일 수 있어요. 영업활동 현금흐름이 설비 구입액을 다시 앞선다면 주가는 오를 수 있어요.
이 글은 회사 공시를 근거로 사요가 세운 하나의 관점을 담고 있어요. 특정 종목을 사거나 팔라고 권하는 글이 아니에요. 위 주가 이야기는 이 글의 관점이 맞다는 가정 위에서만 성립하는 조건부 시나리오예요. 목표 주가나 기간, 수익을 예측하거나 보장하지 않아요. 관점은 틀릴 수 있고, 투자 판단과 그 결과는 읽는 분 본인의 몫이에요.
관련 기업 페이지
근거
- Amazon 10-Q 2026년 2분기 원문 보기 (새 탭)
- Amazon FY2024 10-K 원문 보기 (새 탭)
- Amazon FY2025 10-K 원문 보기 (새 탭)
- Amazon FY2022 10-K 원문 보기 (새 탭)
- Amazon FY2023 10-K 원문 보기 (새 탭)
- Amazon FY2021 10-K 원문 보기 (새 탭)
억 달러 환산값, 비중, 증감률, 영업이익률, 남은 현금은 위 공시의 백만 달러 원값에서 계산한 값이에요.